Карта → событие
Де Муавр: рождение колокола
О ком речь?
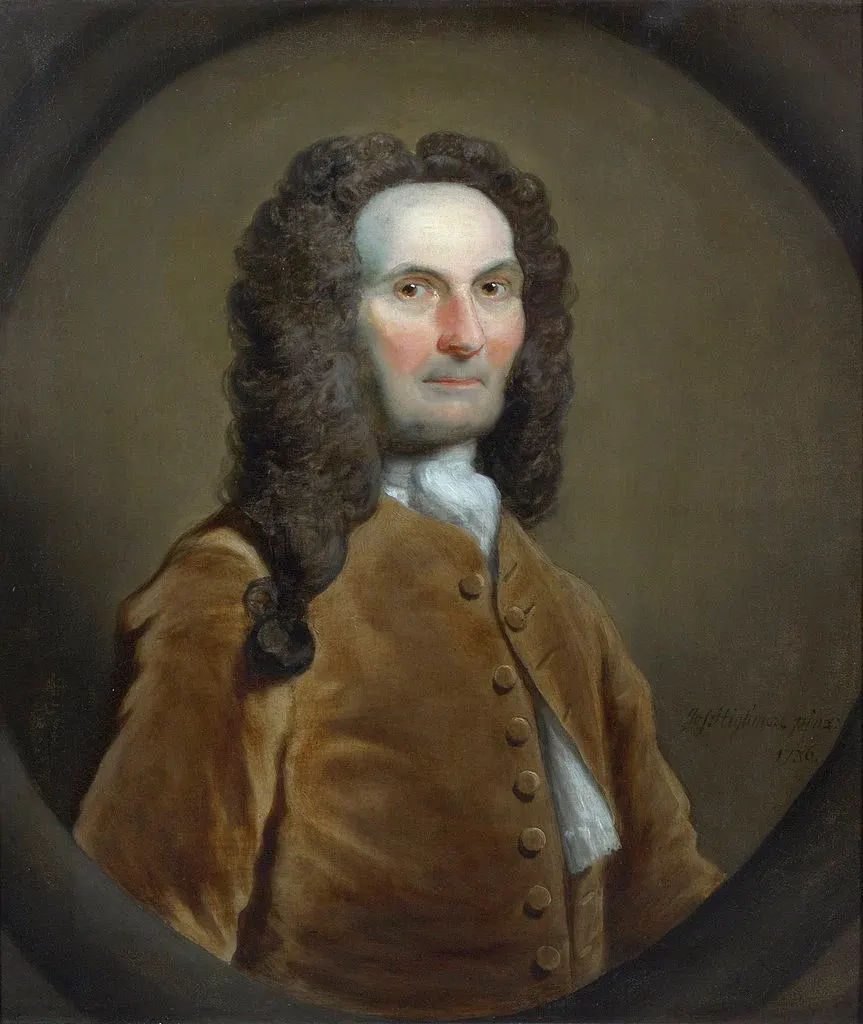
Абрахам де Муавр (1667–1754) — французский гугенот. После отмены Нантского эдикта (1685) провёл, по-видимому, около двух лет в заключении и в 1687 году бежал в Лондон, где остался до конца жизни.
Учёной должности он так и не получил: иностранец, к тому же без английского университетского образования. Кормился частными уроками математики и консультациями — сидел в кофейне Слотера на Сент-Мартинс-лейн и за плату рассчитывал шансы для игроков и страховщиков. При этом он был членом Королевского общества с 1697 года, дружил с НьютономИсаак НьютонСоздатель анализа, механики и оптики, четверть века проработавший начальником Монетного двора и потративший на алхимию и богословие больше бумаги, чем на физику. и ГаллеемЭдмунд ГаллейИзвестен кометой, но список его дел неправдоподобен даже по меркам эпохи: каталог южных звёзд, первая метеорологическая карта, первая честная таблица дожития — и «Начала» Ньютона, изданные за его счёт., входил в комиссию по спору о приоритете.
Легенда о его смерти: в старости он заметил, что спит каждые сутки на четверть часа дольше, чем накануне, экстраполировал арифметическую прогрессию и предсказал день, когда суммарный сон достигнет 24 часов. Он умер в этот день. История красивая и наверняка приукрашенная, но зато покойный применяет собственную профессию к самому себе.
Задача
Якоб Бернулли доказал, что частота сходится к вероятности, но его оценка нужного числа испытаний — 25 550 — была неподъёмной. Вопрос, который остался: как точно распределено число успехов $X$ в $n$ испытаниях?
Формально ответ известен:
$$P(X=k) = C_{n}^{k}\,p^{k}(1-p)^{n-k}.$$
Но при $n$ порядка тысяч эта формула бесполезна для вычислений: факториалы огромны, а суммировать надо сотни слагаемых. Нужна асимптотика.
Заметка
12 ноября 1733 года де Муавр печатает за свой счёт семистраничную латинскую брошюру:
«Approximatio ad Summam Terminorum Binomii $(a+b)^{n}$ in Seriem expansi»
Тираж крошечный, распространялась среди знакомых. В 1738 году де Муавр включил английский перевод во второе издание «The Doctrine of Chances».
Что там сделано
Шаг 1: центральный член. Де Муавр ищет асимптотику наибольшего слагаемого при $p=1/2$, $n=2m$:
$$C_{2m}^{m}\cdot 2^{-2m}.$$
Он суммирует ряды и получает, что это выражение ведёт себя как $\dfrac{2}{B\sqrt{n}}$, где $B$ — некоторая константа, которую он вычисляет численно: $B \approx 2{,}5074$.
Он не знал, что это за число. Ему написал Джеймс Стирлинг, указавший, что $B=\sqrt{2\pi}$. Так возникла формула Стирлинга:
$$n! \sim \sqrt{2\pi n}\left(\frac{n}{e}\right)^{n}.$$
Историческая справедливость: асимптотику $n!$ с точностью до константы получил де Муавр, а константу $\sqrt{2\pi}$ — Стирлинг. Формула носит имя второго.
Итог: $C_{2m}^{m}\,2^{-2m} \sim \dfrac{1}{\sqrt{\pi m}}$.
Шаг 2: форма кривой. Де Муавр рассматривает отклонение от центра и получает, что при $k = \dfrac{n}{2} + d$
$$\frac{P(X = n/2 + d)}{P(X=n/2)} \approx \exp\left(-\frac{2d^{2}}{n}\right).$$
Вот он, колокол. Гауссова экспонента появляется здесь впервые в истории — за 76 лет до ГауссаКарл Фридрих Гаусс«Король математиков», у которого напечатанное было заметно меньше сделанного: половина результатов пролежала в дневнике до самой смерти — включая неевклидову геометрию..
Шаг 3: интегральная форма. Суммируя по $d$, де Муавр приходит к тому, что мы записываем как теорему Муавра — ЛапласаПьер-Симон ЛапласСвёл небесную механику в пять томов, а теорию вероятностей — в один, и на полтора столетия задал образ мира, в котором будущее вычисляется из настоящего.:
$$P\left(\alpha \leqslant \frac{X-np}{\sqrt{np(1-p)}} \leqslant \beta\right) \;\xrightarrow[n\to\infty]{}\; \frac{1}{\sqrt{2\pi}}\int_{\alpha}^{\beta} e^{-t^{2}/2}\,dt = \Phi(\beta)-\Phi(\alpha).$$
Сам де Муавр рассматривал только $p=1/2$; общий случай он наметил, а строго провёл Лаплас.
Правило трёх сигм — тоже отсюда
Де Муавр вычисляет вероятности попадания в интервалы вокруг центра и получает результаты, которые сегодня знает каждый:
| Интервал | Вероятность |
|---|---|
| $\pm1\sigma$ | $\approx 0{,}682$ |
| $\pm2\sigma$ | $\approx 0{,}954$ |
| $\pm3\sigma$ | $\approx 0{,}9973$ |
Он же по существу вводит величину, которую мы называем стандартным отклонением: у него это «модуль», через который естественно измерять отклонения, поскольку в этих единицах распределение перестаёт зависеть от $n$.
Идея нормировки — не техническая деталь, а концептуальный прорыв. Отклонение растёт как $\sqrt{n}$, а не как $n$; значит, относительная погрешность $\dfrac{\sigma}{n} \sim \dfrac{1}{\sqrt n}$ убывает. Отсюда всё: закон корня из $n$, определяющий, во сколько раз надо увеличить выборку, чтобы вдвое повысить точность (в четыре).
Насколько это лучше БернуллиБернуллиВосемь математиков в трёх поколениях одной базельской семьи — и почти столько же ссор между ними; на их фамилию приходится закон больших чисел, вариационное исчисление и уравнение гидродинамики.
Вернёмся к численному примеру Бернулли: $p=3/5$, нужно $|\hat p - p|<0{,}02$ с шансами не хуже $1000:1$.
| Метод | Требуемое $n$ |
|---|---|
| Оценка Бернулли (1713) | $25\,550$ |
| Неравенство Чебышёва (1867) | $600\,600$ |
| Нормальное приближение (де Муавр, 1733) | $\approx 6\,500$ |
Расчёт: нужен квантиль $z\approx3{,}29$ (двусторонний хвост $1/1001$), откуда
$$n \approx \frac{z^{2}p(1-p)}{\varepsilon^{2}} = \frac{3{,}29^{2}\cdot0{,}24}{0{,}0004}\approx 6\,500.$$
Вчетверо экономнее Бернулли и в девяносто раз — ЧебышёваПафнутий Львович ЧебышёвОсновал петербургскую математическую школу, дал первые строгие оценки в законе распределения простых чисел и построил около сорока механизмов, включая шагающую машину.. Универсальные неравенства грубы; асимптотика точна.
Что де Муавр из этого вывел (и чего не вывел)
Он не считал, что открыл универсальный закон природы. Для него это был вычислительный приём для биномиального распределения. Религиозно настроенный, он видел в результате аргумент от замысла: за видимым беспорядком единичных случаев стоит порядок, установленный творцом.
Универсальность колокола — что он возникает при суммировании любых независимых слагаемых, а не только бернуллиевских — установит Лаплас в 1810 году. Строгие условия дадут ЛяпуновАлександр Михайлович ЛяпуновДал точное определение устойчивости движения и способ её проверять без решения уравнений; он же первым строго доказал центральную предельную теорему. (1901) и Линдеберг (1922) (петербургская школа).
Прочее у де Муавра
- «The Doctrine of Chances» (1718, 1738, 1756) — второй в истории учебник теории вероятностей после ГюйгенсаХристиан ГюйгенсНаписал первый печатный учебник теории вероятностей, изобрёл маятниковые часы, открыл кольца Сатурна и объяснил свет волнами. и намного более полный.
- «Annuities upon Lives» (1725) — актуарная математика; закон де Муавра: гипотеза о равномерном убывании $l_x$, дающая простые формулы для рент. Продолжение линии Галлея.
- Формула де Муавра: $(\cos\varphi + i\sin\varphi)^{n} = \cos n\varphi + i\sin n\varphi$ — из другой области, но того же автора.
- Производящие функции для задач о повторных испытаниях.