Карта → событие
Мандельброт: хвосты толще, чем кажется
Работа
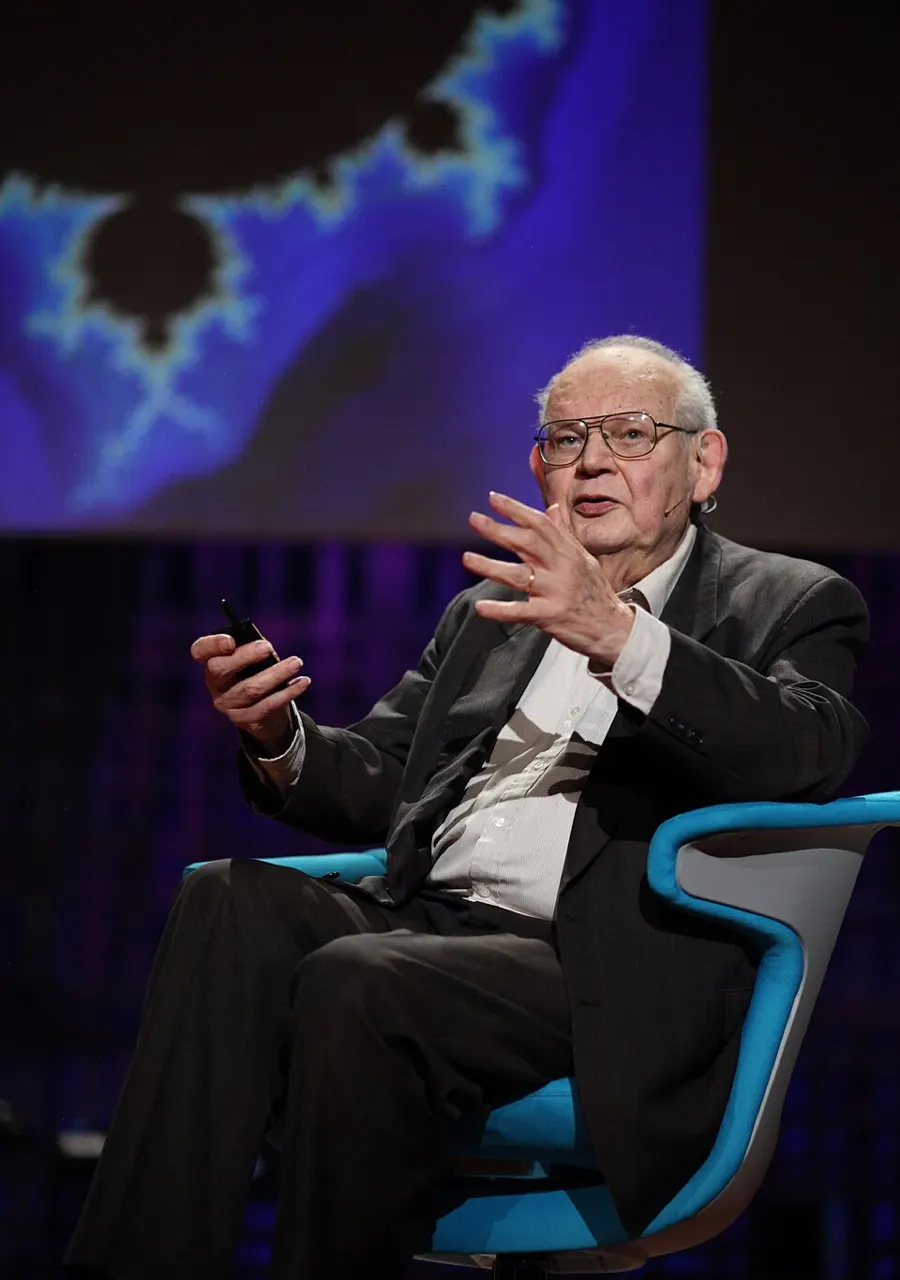
Бенуа Мандельброт (1924–2010), сотрудник исследовательского центра IBM имени Уотсона в Йорктаун-Хайтсе (штат Нью-Йорк), публикует в «The Journal of Business» (1963):
«The Variation of Certain Speculative Prices»
Материал: ряд ежедневных цен на хлопок на Нью-Йоркской бирже, собранный более чем за столетие. Данные редкой длины и качества — Мандельброт получил их отчасти из архивов Министерства сельского хозяйства США.
Что он увидел
Ожидание (по Башелье, и по всей традиции от ГауссаКарл Фридрих Гаусс«Король математиков», у которого напечатанное было заметно меньше сделанного: половина результатов пролежала в дневнике до самой смерти — включая неевклидову геометрию.): логарифмические приращения цен нормальны. Тогда:
- дневные изменения свыше $5\sigma$ должны случаться примерно раз в $7\cdot10^{4}$ лет;
- свыше $10\sigma$ — практически никогда (порядка $10^{20}$ лет, много больше возраста Вселенной).
Наблюдение. Крупные скачки происходят регулярно. На реальных рынках движения в $5\sigma$ случаются несколько раз за десятилетие, а в $10\sigma$ и более наблюдались неоднократно (например, 19 октября 1987 года индекс Доу — ДжонсаВон ДжонсЗанимался операторными алгебрами, заметил, что его формулы совпадают с соотношениями в группе кос, — и нашёл инвариант узлов, которого топологи не могли найти сто лет. упал более чем на 20 стандартных отклонений — событие, невозможное по гауссовой модели ни при каких обстоятельствах).
Дальше — обычная процедура диагностики, доступная школьнику. Строим эмпирическую функцию выживания $P(|X|>x)$ в двойных логарифмических координатах. Для нормального закона график загибается вниз квадратично:
$$\ln P(|X|>x)\sim -\frac{x^{2}}{2\sigma^{2}}.$$
Для степенного хвоста получается прямая:
$$P(|X|>x)\sim Cx^{-\alpha} \quad\Longrightarrow\quad \ln P = \ln C - \alpha\ln x.$$
Данные по хлопку легли на прямую. Мандельброт оценил показатель $\alpha \approx 1{,}7$.
Почему $\alpha$ так важен
Устойчивые распределения (Леви, ХинчинАлександр Яковлевич ХинчинДал теории случайных процессов язык, на котором с тех пор говорят обработка сигналов и анализ временных рядов, — и написал книгу, в которой теоремы Шеннона впервые доказаны математически строго., 1920–30-е) — класс, замкнутый относительно суммирования: сумма независимых устойчивых величин снова устойчива с тем же $\alpha$. Нормальный закон — частный случай $\alpha=2$. При $\alpha<2$ хвосты степенные.
Критические пороги:
| Условие | Что существует |
|---|---|
| $\alpha>2$ | Дисперсия конечна |
| $\alpha = 2$ | Нормальный закон |
| $1<\alpha<2$ | Дисперсия бесконечна, среднее конечно |
| $\alpha\leqslant1$ | Не существует и среднего (при $\alpha=1$ — закон КошиОгюстен Луи КошиПервым потребовал от анализа доказательств вместо очевидности — и первым написал учебник, по которому это можно было выучить.) |
При $\alpha\approx1{,}7$ дисперсия бесконечна. И это разрушает не одну модель, а половину аппарата:
- Центральная предельная теорема (Лаплас) неприменима — она требует конечной дисперсии. Суммы не сходятся к нормальному закону; они сходятся к устойчивому закону с тем же $\alpha$ (обобщённая ЦПТ).
- Выборочная дисперсия не сходится — сколько данных ни бери, оценка $\hat\sigma^2$ будет расти скачками при каждом новом рекордном наблюдении.
- Диверсификация работает хуже, чем предсказывает портфельная теория Марковица, построенная на дисперсии как мере риска.
- Формула Блэка — ШоулзаМайрон ШоулзВывел вместе с Фишером Блэком формулу цены опциона — уравнение теплопроводности в финансовом виде. Через двадцать пять лет фонд, где он был партнёром, обанкротился так громко, что спасать его пришлось… (предыдущая часть файла) систематически недооценивает вероятность крупных движений и, значит, занижает цену опционов «вне денег». Отсюда «улыбка волатильности».
Кластеризация волатильности
Второе наблюдение Мандельброта, не менее важное: приращения не независимы. Сами приращения почти некоррелированы (иначе была бы возможна тривиальная спекуляция), а вот их модули коррелированы сильно и на больших горизонтах:
$$\mathrm{Corr}(|r_{t}|, |r_{t+k}|) > 0 \quad\text{при больших } k.$$
Говоря по-человечески, бурные дни идут подряд, спокойные — тоже. Модель независимых приращений это игнорирует.
Отсюда выросло целое направление: модели ARCH (Энгл, 1982) и GARCH (Боллерслев, 1986), за которые Роберт Энгл получил Нобелевскую премию 2003 года. Мандельброт же развивал мультифрактальные модели.
Приём
Работу приняли плохо. Финансовая экономика 1960-х строилась на гауссовых предпосылках: гипотеза эффективного рынка, портфельная теория Марковица, модель CAPM, вскоре — Блэк и Шоулз. Признать бесконечную дисперсию значило отказаться от почти всех инструментов сразу, ничего не предложив взамен: с устойчивыми законами при $\alpha<2$ работать неизмеримо труднее.
Пол Кутнер сформулировал возражение прямо: прежде чем принять предложение Мандельброта, надо осознать, что почти вся накопленная статистическая техника при этом обесценивается.
Компромисс, к которому пришли к 1990-м, разумен: хвосты действительно тяжелее нормальных, но, вероятно, всё же с конечной дисперсией — типичные оценки $\alpha$ для доходностей дают 3–5, что означает конечную дисперсию, но бесконечные моменты высоких порядков. Мандельброт был прав в диагнозе и, возможно, слишком радикален в оценке.
Место в линии
Эта точка — необходимый противовес. Читатель, прошедший линию до Лапласа и биометрики, выносит убеждение: нормальный закон универсален, ЦПТ работает всегда, сигмы измеряют риск. Убеждение опасно именно потому, что верно в подавляющем большинстве учебных примеров.
Мандельброт показывает границу применимости, причём в области, где цена ошибки максимальна. Ключевое условие ЦПТ — конечность дисперсии — обычно проговаривается скороговоркой; здесь видно, что бывает, когда оно нарушено.
Хорошая формулировка для урока: нормальный закон — не закон природы, а следствие условий. Проверяйте условия.
Практический след: понятие «чёрного лебедя» (Талеб, ученик и популяризатор Мандельброта), стресс-тестирование банков, теория экстремальных значений (распределения ФрешеМорис ФрешеВ диссертации 1906 года определил расстояние там, где нет чисел, — и превратил «близость» в отдельный предмет, из которого выросли метрические пространства и общая топология., Гумбеля, Вейбулла), риск-метрики за пределами дисперсии (VaR, CVaR).
Постскриптум. Мандельброт известнее как отец фрактальной геометрии (термин введён им в 1975-м), и связь прямая: финансовые ряды самоподобны — график дневных колебаний статистически похож на график минутных и на график месячных. Та же идея, что у монстра Вейерштрасса: структура, повторяющаяся на всех масштабах. Две линии карты снова сходятся.