Карта → событие
Башелье: случайное блуждание цен
Защита
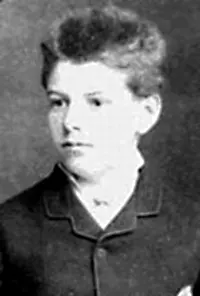
29 марта 1900 года Луи Башелье (1870–1946) защищает в Сорбонне диссертацию «Théorie de la spéculation». Жюри: Поль Аппель, Жозеф Буссинеск и научный руководитель Анри ПуанкареАнри ПуанкареПоследний универсал математики: создал топологию, увидел хаос там, где все видели порядок, и подошёл к теории относительности вплотную, не сделав последнего шага..
Башелье — сирота из Гавра, вынужденный после смерти родителей взять на себя семейное дело и потому пришедший в математику поздно, в 22 года; в Париже он подрабатывал на Бирже и знал её изнутри. Тема — движение биржевых цен — была для тогдашней математики почти неприличной.
Модель
Башелье принимает три предположения:
- Приращения цены за непересекающиеся промежутки независимы;
- Распределение приращения зависит только от длины промежутка (стационарность);
- Ожидаемое приращение равно нулю: «математическое ожидание спекулянта равно нулю».
Третий пункт — фундаментальный. Он означает, что рынок «справедлив»: систематически заработать на предсказании цены нельзя. Сегодня мы говорим, что цена есть мартингал, и это ядро теории эффективного рынка.
Из первых двух предположений Башелье выводит функциональное уравнение (нынешнее уравнение Чепмена — КолмогороваАндрей Николаевич КолмогоровДал вероятности аксиомы, турбулентности — закон, сложности — определение, а школьной математике в СССР — программу, по которой учились миллионы.):
$$p_{t+s}(x) = \int_{-\infty}^{\infty} p_{t}(x-y)\,p_{s}(y)\,dy ,$$
и получает единственное согласованное решение — гауссову плотность с дисперсией, пропорциональной времени:
$$p_t(x) = \frac{1}{\sigma\sqrt{2\pi t}} \exp\left(-\frac{x^{2}}{2\sigma^{2}t}\right) .$$
Ключевой закон: $D[X_t] = \sigma^{2}t$, то есть типичное отклонение цены растёт как $\sqrt{t}$, а не как $t$. За четыре дня цена «расходится» вдвое сильнее, чем за один, а не вчетверо. Это правило корня из времени — до сих пор основа расчёта рыночного риска.
Дальше Башелье замечает, что $p_t(x)$ удовлетворяет уравнению теплопроводности:
$$\frac{\partial p}{\partial t} = \frac{\sigma^{2}}{2}\frac{\partial^{2} p}{\partial x^{2}} .$$
Он и сам называет это «излучением вероятности» по аналогии с диффузией тепла. То есть Башелье построил математическую теорию броуновского движения в 1900 году — за пять лет до ЭйнштейнаАльберт ЭйнштейнЕдинственный физик в этом справочнике по праву математика: чтобы записать тяготение, ему понадобилась геометрия Римана — и он потратил на её освоение семь лет. (1905) и за двадцать три года до строгой конструкции Винера.
Оценка опционов
Башелье не останавливается на описании и делает то, чего никто до него не делал: выводит формулу цены опциона. Для колл-опциона со страйком $K$ при текущей цене $S$ и сроке $T$:
$$C = (S-K)\,\Phi\!\left(\frac{S-K}{\sigma\sqrt{T}}\right) + \sigma\sqrt{T}\,\varphi\!\left(\frac{S-K}{\sigma\sqrt{T}}\right),$$
где $\Phi$ и $\varphi$ — функция распределения и плотность стандартного нормального закона. Он сверяет формулу с реальными котировками парижской биржи и находит хорошее согласие.
Это — прямой предшественник формулы Блэка — ШоулзаМайрон ШоулзВывел вместе с Фишером Блэком формулу цены опциона — уравнение теплопроводности в финансовом виде. Через двадцать пять лет фонд, где он был партнёром, обанкротился так громко, что спасать его пришлось… (1973), полученной на семьдесят три года позже и принёсшей Нобелевскую премию по экономике 1997 года.
Слабое место модели. Цена у Башелье может уйти в минус: нормальное распределение не ограничено снизу. Самуэльсон (1965) исправил это, взяв геометрическое броуновское движение — экспоненту от блуждания, — и именно эта модель легла в основу Блэка — Шоулза. Ирония истории: в апреле 2020 года фьючерсы на нефть WTI ушли в отрицательную зону, и биржа CME экстренно переключила расчёт опционов с модели Блэка — Шоулза на модель Башелье — единственную, которая допускала отрицательные цены. Через сто двадцать лет «дефект» оказался достоинством.
Оценка и судьба
Диссертация получила отметку «honorable». Это проходная оценка — но не «très honorable», требовавшаяся для конкурса на университетские должности. (В расхожих пересказах, включая исходную версию этого текста, часто пишут «très honorable» — это ошибка.)
Отзыв Пуанкаре при этом весьма положителен: он называет вывод гауссова закона ошибок оригинальным и интересным и жалеет, что автор не развил эту часть дальше. Как отмечают Курто и соавторы в юбилейной статье 2000 года, «honorable» было, вероятно, максимумом, возможным для диссертации, которая формально лежала вне математики и содержала рассуждения, далёкие от строгости.
Академическая карьера не сложилась: временные должности, перерыв на войну (Башелье был мобилизован), отрицательный отзыв Поля Леви на одну из работ, содержавшую реальную ошибку, — и постоянная профессура только в 1927 году, в Безансоне, в 57 лет. При этом его научно-популярная книга «Le Jeu, la Chance et le Hasard» (1914) разошлась тиражом более шести тысяч экземпляров.
Переоткрытие. В начале 1950-х статистик Леонард Сэвидж случайно наткнулся на книгу Башелье, разослал открытки коллегам с вопросом, слышал ли кто о нём, и Пол Самуэльсон нашёл диссертацию в библиотеке MIT. С этого началось второе рождение: сегодня Башелье — «отец финансовой математики», его именем названо международное общество, а модель арифметического броуновского движения так и называется — моделью Башелье.
Продолжение: строгая конструкция
Норберт Винер (Кембридж, Массачусетс, 1923, работа «Differential Space») строит броуновское движение как настоящий математический объект: вероятностную меру на пространстве непрерывных функций. Отсюда название винеровский процесс $W_t$ — с независимыми приращениями, $W_t - W_s \sim N(0, t-s)$, непрерывными траекториями, которые при этом почти наверное нигде не дифференцируемы. Это точка встречи теории вероятностей с функциональным анализом.
Дальше: Колмогоров (1931) — аналитические методы для марковских процессов, прямое и обратное уравнения; Кийоси Итô (Токио, 1942–1944) — стохастический интеграл и формула Итô
$$df(W_t) = f'(W_t)\,dW_t + \tfrac12 f''(W_t)\,dt ,$$
с загадочным на первый взгляд вторым слагаемым, которого нет в обычном анализе, — оно возникает потому, что $(dW)^2 = dt$. Без этой формулы нет ни Блэка — Шоулза, ни современной теории случайных процессов.