Карта → персоналии → биография
Майрон Шоулз
Myron Scholes
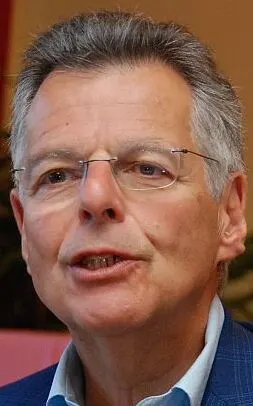
Вывел вместе с Фишером Блэком формулу цены опциона — уравнение теплопроводности в финансовом виде. Через двадцать пять лет фонд, где он был партнёром, обанкротился так громко, что спасать его пришлось Федеральной резервной системе.
Формула Блэка — Шоулза — редкий случай, когда математический результат немедленно переменил целую индустрию, а через четверть века та же индустрия показала, чего формула не учитывает.
Чикаго
Родился в 1941 году в Тимминсе, Онтарио. В юности почти потерял зрение из-за рубцевания роговицы и десять лет читал с трудом — привык слушать и считать в уме. Учился в Гамильтоне, докторскую защитил в Чикагском университете у Юджина Фамы, автора гипотезы эффективного рынка.
С 1968 года преподавал в Массачусетском технологическом институте, где и познакомился с Фишером Блэком — консультантом, пришедшим в финансы из прикладной математики.
Формула
Задача: сколько стоит опцион — право (не обязанность) купить акцию к заданному сроку по заданной цене? Ответ, казалось, должен зависеть от того, куда пойдёт цена, — а этого никто не знает.
Ход Блэка и Шоулза (1973) обходит незнание. Составим портфель из опциона и некоторого количества самих акций, подобранного так, чтобы малое изменение цены на нём не сказывалось. Такой портфель безрисковый, а значит, по условию отсутствия арбитража, обязан приносить ровно безрисковую ставку. Из этого требования получается уравнение
$$\frac{\partial V}{\partial t} + \frac{1}{2}\sigma^{2}S^{2}\frac{\partial^{2} V}{\partial S^{2}} + rS\frac{\partial V}{\partial S} - rV = 0,$$
которое заменой переменных превращается в уравнение теплопроводности — то самое, что решал Фурье.
Замечательнее всего то, чего в формуле нет: ожидаемой доходности акции. Цена опциона от неё не зависит вовсе. Нужны только текущая цена, срок, ставка и волатильность $\sigma$.
Основания метода заложил Луи Башелье ещё в 1900 году, а строгий аппарат для работы со случайными траекториями дал Итô; Роберт Мертон, работавший рядом, оформил вывод через непрерывное хеджирование.
Чикагская биржа опционов открылась за месяц до публикации. Через несколько лет формулу считали на карманных калькуляторах прямо в торговом зале.
Нобелевская премия по экономике 1997 года — Шоулзу и Мертону. Фишер Блэк умер за два года до того, и премию не присуждают посмертно.
LTCM
В 1994 году Шоулз и Мертон стали партнёрами хедж-фонда Long-Term Capital Management. Фонд четыре года давал доходность в сорок процентов годовых, торгуя на малых расхождениях цен с огромным плечом.
В 1998 году Россия объявила дефолт. Расхождения, которые модель считала независимыми, разошлись все разом; за четыре месяца фонд потерял 4,6 миллиарда долларов, и Федеральная резервная система собрала консорциум банков, чтобы разобрать позиции без обвала рынка.
Урок из этого извлекли ровно тот, о котором предупреждал Мандельброт ещё в 1963-м: реальные распределения цен имеют толстые хвосты, редкие события случаются много чаще, чем предсказывает нормальный закон, и в кризис корреляции стремятся к единице. Формула верна в своей модели; вопрос всегда в том, насколько модель похожа на мир.
Шоулз после этого продолжал работать в финансах и преподавать в Стэнфорде.
Точки на карте
Где имя встречается в статьях: сначала точки, где этот человек — главный герой, дальше по хронологии.