Карта → событие
Итô: исчисление для случайных траекторий
Проблема
К 1930-м годам броуновское движение построено строго (Винер, 1923), вероятность аксиоматизирована (Колмогоров, 1933). Но описывать эволюцию случайных систем нечем.
Хочется писать уравнения вида
$$dX_{t} = b(X_{t})\,dt + \sigma(X_{t})\,dW_{t},$$
где $W_t$ — винеровский процесс: «частица сносится со скоростью $b$ и дрожит с интенсивностью $\sigma$». Формально это интегральное уравнение
$$X_{t} = X_{0} + \int_{0}^{t} b(X_{s})\,ds + \int_{0}^{t}\sigma(X_{s})\,dW_{s}.$$
Но второй интеграл не имеет смысла. Интеграл Римана — Стилтьеса $\int f\,dg$ определён, когда $g$ имеет ограниченную вариацию. У броуновской траектории вариация на любом отрезке бесконечна — она нигде не дифференцируема и колеблется бесконечно часто (прямой потомок монстра Вейерштрасса).
Так что $\int \sigma\,dW$ — не «трудный интеграл», а выражение, для которого нет определения.
Ключевое свойство: квадратическая вариация
Вот число, из которого растёт всё остальное. Разобьём $[0,t]$ на $n$ равных частей и рассмотрим
$$\sum_{i=1}^{n}\left(W_{t_{i}} - W_{t_{i-1}}\right)^{2}.$$
Каждое приращение $\Delta W_i \sim N(0, t/n)$, значит $E[(\Delta W_i)^2] = t/n$, и математическое ожидание суммы равно $t$ при любом $n$. Дисперсия суммы (для нормальной величины $D[Z^2]=2(E[Z^2])^2$):
$$D = n\cdot 2\left(\frac{t}{n}\right)^{2} = \frac{2t^{2}}{n}\xrightarrow[n\to\infty]{}0.$$
Следовательно, сумма сходится к $t$ не в среднем, а в смысле сходимости в $L^2$ (и почти наверное при подходящих разбиениях):
$$\boxed{\;\langle W\rangle_{t} = t\;}$$
Сравните с гладкой функцией: там $\sum(\Delta g_i)^2 \approx \sum (g')^2(\Delta t)^2 \to 0$. У броуновской траектории квадратическая вариация не исчезает. Это и есть источник всех отличий стохастического исчисления от обычного, кратко записываемый мнемоникой
$$(dW)^{2} = dt, \qquad dW\,dt = 0, \qquad (dt)^{2}=0.$$
Интеграл Итô
Итô определяет $\int_0^t H_s\,dW_s$ как предел сумм
$$\sum_{i} H_{t_{i-1}}\left(W_{t_{i}}-W_{t_{i-1}}\right)$$
в среднем квадратичном, при обязательном условии: подынтегральная функция берётся в ЛЕВОМ конце отрезка.
Почему левый конец, а не любой. В интеграле РиманаБернхард РиманПрожил тридцать девять лет и оставил около десяти работ — из которых выросли современная геометрия, теория функций комплексного переменного и главная нерешённая задача математики. выбор точки внутри отрезка не влияет на предел. Здесь влияет — из-за ненулевой квадратической вариации. И у левого конца есть содержательный смысл: $H_{t_{i-1}}$ не знает будущего, то есть решение о «ставке» принимается до того, как реализуется приращение. Это условие неупреждаемости, и именно оно делает интеграл мартингалом:
$$E\left[\int_{0}^{t}H_{s}\,dW_{s}\right] = 0, \qquad E\left[\left(\int_{0}^{t}H_{s}dW_{s}\right)^{2}\right] = E\int_{0}^{t}H_{s}^{2}\,ds \quad (\text{изометрия Итô}).$$
Изометрия Итô — техническая основа всей теории: она превращает построение интеграла в задачу о продолжении изометрии с простых функций на всё пространство, то есть в стандартную конструкцию функционального анализа (Банах).
Альтернативный выбор — середина отрезка — даёт интеграл Стратоновича, для которого верно обычное цепное правило, но теряется мартингальность. В физике часто удобнее Стратонович, в финансах и теории фильтрации — Итô.
Формула Итô
Главный результат. Пусть $f$ дважды непрерывно дифференцируема. Тогда
$$\boxed{\;df(W_{t}) = f'(W_{t})\,dW_{t} + \tfrac12 f''(W_{t})\,dt\;}$$
и в общем виде для $dX_t = b\,dt + \sigma\,dW_t$:
$$df(t, X_{t}) = \left(\frac{\partial f}{\partial t} + b\frac{\partial f}{\partial x} + \frac{\sigma^{2}}{2}\frac{\partial^{2}f}{\partial x^{2}}\right)dt + \sigma\frac{\partial f}{\partial x}\,dW_{t}.$$
Второе слагаемое — то, чего нет в обычном анализе. Оно возникает буквально из разложения ТейлораБрук ТейлорОпубликовал формулу, которой сегодня раскладывают всё подряд, — не заметив, что не проверил, сходится ли ряд и к той ли функции.:
$$df = f'\,dW + \tfrac12 f''(dW)^{2} + \ldots$$
В обычном анализе $(dW)^2$ отбрасывается как малая второго порядка. Здесь $(dW)^{2}=dt$ — величина первого порядка, и отбрасывать её нельзя.
Проверим на примере $f(x)=x^{2}$. Формула даёт
$$d(W_{t}^{2}) = 2W_{t}\,dW_{t} + dt \quad\Longrightarrow\quad \int_{0}^{t} W_{s}\,dW_{s} = \frac{W_{t}^{2}}{2} - \frac{t}{2}.$$
Обычный анализ дал бы $W_t^2/2$. Поправка $-t/2$ — не описка, а необходимость: без неё правая часть не была бы мартингалом ($E[W_t^2] = t \ne 0$), а интеграл Итô мартингалом быть обязан. Проверка: $E\left[\frac{W_t^2}{2}-\frac t2\right] = \frac t2 - \frac t2 = 0$. $\checkmark$
Это лучший из известных мне примеров для первого знакомства: одна строка показывает, что стохастическое исчисление — не обычное с оговорками, а другое.
Второй пример: геометрическое броуновское движение
Уравнение $dS_{t} = \mu S_{t}\,dt + \sigma S_{t}\,dW_{t}$ («относительный прирост — снос плюс шум»). Применим формулу Итô к $f(x)=\ln x$: $f'=1/x$, $f''=-1/x^{2}$.
$$d(\ln S_{t}) = \frac{1}{S_{t}}\left(\mu S_{t}dt+\sigma S_{t}dW_{t}\right) + \frac12\left(-\frac{1}{S_{t}^{2}}\right)\sigma^{2}S_{t}^{2}\,dt = \left(\mu - \frac{\sigma^{2}}{2}\right)dt + \sigma\,dW_{t}.$$
Интегрируя:
$$S_{t} = S_{0}\exp\left\{\left(\mu-\frac{\sigma^{2}}{2}\right)t + \sigma W_{t}\right\}.$$
Обратите внимание на поправку $-\sigma^2/2$: ожидаемый логарифм растёт медленнее, чем можно было бы подумать. Это математическое содержание того, что волатильность «съедает» доходность, — факт, за незнание которого регулярно платят на бирже.
Заодно решается проблема модели Башелье: $S_t>0$ всегда, цена не может стать отрицательной.
Обстоятельства
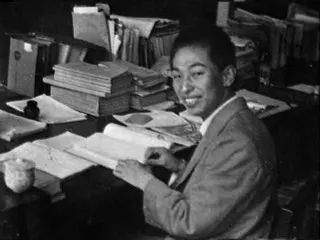
Итô (1915–2008) окончил Токийский университет в 1938-м и с 1939 по 1943 год служил в Статистическом бюро кабинета министров в Токио — там начата работа. Основополагающая статья «On stochastic processes (I)» вышла в 1942 году в «Japanese Journal of Mathematics»; в том же году написан рукописный доклад по-японски, содержащий первую версию формулы. В 1943 году Итô получил место доцента в Императорском университете Нагои, где работал с Ёсидой и Какутани; статья «Stochastic Integral» напечатана в 1944-м, «On a formula concerning stochastic differentials» — в 1951-м в «Nagoya Mathematical Journal», «On stochastic differential equations» — в 1951-м в «Memoirs of the AMS». С 1952 года он в Киото.
Всё это делалось в военной и послевоенной изоляции, без доступа к западной литературе, без научных контактов, зачастую без бумаги. Докторскую степень Итô получил только в 1945 году.
Признание пришло в 1960-е, когда работы дошли до Запада и были подхвачены Дубом, Дынкиным, Маккином. Премия Киото (1985), Премия Вольфа (1987), первая премия ГауссаКарл Фридрих Гаусс«Король математиков», у которого напечатанное было заметно меньше сделанного: половина результатов пролежала в дневнике до самой смерти — включая неевклидову геометрию. (2006) — она вручается за математику, изменившую практику, и Итô был очевидным первым лауреатом. Из-за возраста медаль в Мадриде получала его дочь.
Его называли самым известным японцем на Уолл-стрит. Сам он, по свидетельствам, был этим скорее озадачен: финансами он никогда не занимался.
Что из этого выросло
- Стохастические дифференциальные уравнения — язык описания любых систем с шумом: физика, биология популяций, теория управления, фильтрация сигналов (фильтр Калмана — Бьюси).
- Связь с дифференциальными уравнениями в частных производных: формула Фейнмана — Каца выражает решения параболических уравнений через ожидания по траекториям.
- Финансовая математика: без формулы Итô нет вывода Блэка — ШоулзаМайрон ШоулзВывел вместе с Фишером Блэком формулу цены опциона — уравнение теплопроводности в финансовом виде. Через двадцать пять лет фонд, где он был партнёром, обанкротился так громко, что спасать его пришлось… (последняя точка файла).
- Обобщение на семимартингалы (Мейер, Дуб, страсбургская школа), стохастическое исчисление на многообразиях, теория Малявена.